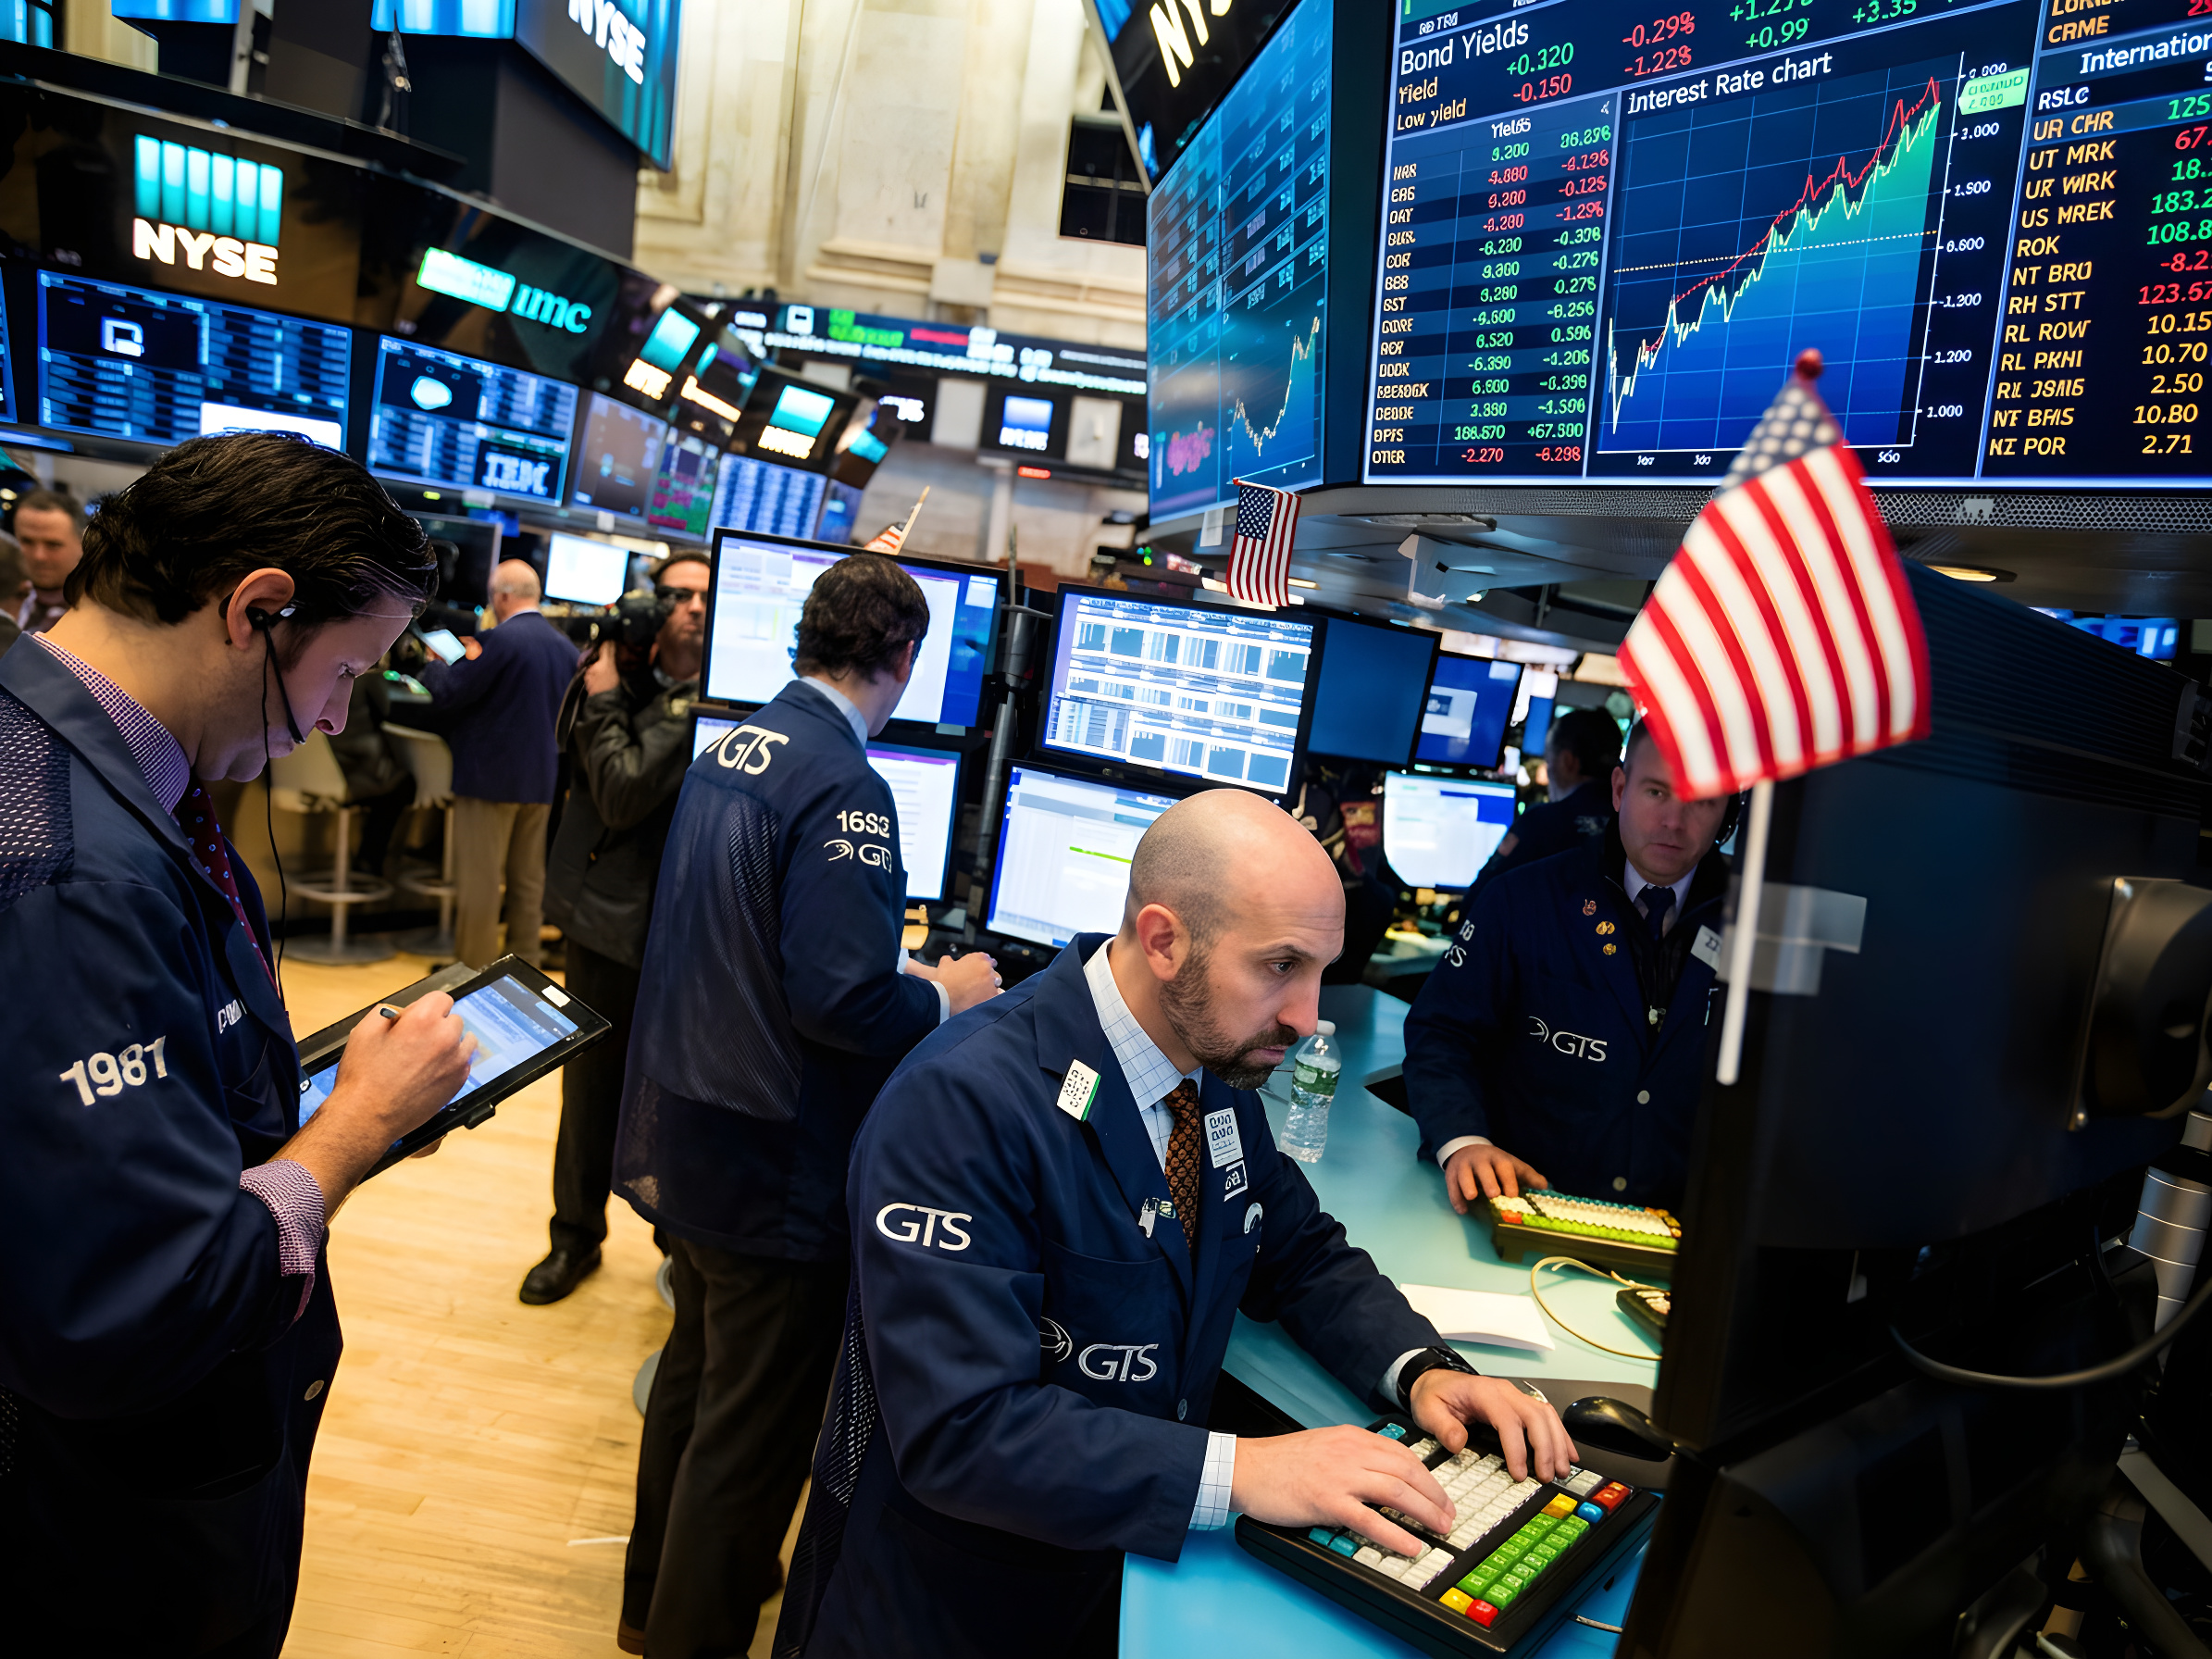
Uro på obligationsmarkedet gør dine lån dyrere
3. sep. 2026, 04.02
Uro på obligationsmarkedet sender renterne op, hvilket gør boliglån dyrere og presser aktiekurserne over hele verden.
Store bevægelser på det globale obligationsmarked sender rystelser gennem økonomien. Når investorerne sælger ud af obligationer, stiger de effektive renter. Det mærkes direkte i de danske husholdninger og har stor betydning for både boligejere og investorer.
Obligationer fungerer som rygraden i det globale finansielle system. Når kurserne på obligationer falder på grund af store frasalg, stiger den effektive rente, også kaldet obligationsrenten. Det sker, fordi udstedere af obligationer skal tilbyde en højere rente for at lokke investorer til at låne dem penge. Da de danske realkreditinstitutter finansierer boliglån ved at sælge obligationer, smitter de globale rentestigninger direkte af på de danske boligejere.
Dyrere realkreditlån rammer boligejerne
For danske boligejere med variabel rente betyder udviklingen, at lånet bliver dyrere ved næste rentetilpasning. Hvis man står over for at skulle optage et nyt lån eller lægge om, må man indstille sig på en mærkbart højere månedlig ydelse. Fastforrentede lån bliver også påvirket, da de toneangivende 30-årige obligationer falder i kurs, hvilket presser den faste rente op på nye lån. For eksisterende boligejere med fast rente giver de faldende obligationskurser dog en mulighed for at skære en del af restgælden ved at omlægge lånet.
Aktier og opsparing presses af udviklingen
Det er ikke kun boliglån, der bliver påvirket. Når obligationsrenten stiger, bliver obligationer et mere attraktivt alternativ til aktier. Det kan få investorer til at flytte penge fra aktiemarkedet over i obligationer, hvilket skaber modvind for aktiekurserne. Samtidig stiger virksomhedernes omkostninger til at låne penge til nye investeringer, hvilket kan dæmpe den økonomiske vækst og virksomhedernes indtjening. Det rammer i sidste ende værdien af pensionsopsparinger og private aktieporteføljer.
Sådan beskytter du din privatøkonomi
Som almindelig forbruger bør man gå sin gæld igennem. Har man dyre forbrugslån eller banklån med variabel rente, bør disse indfries hurtigst muligt, da de generelle låneomkostninger i samfundet vil stige. Hvis man har et fastforrentet lån med lav rente, bør man beholde det og nyde sikkerheden, medmindre en konvertering til en højere rente for at mindske restgælden passer ind i ens langsigtede planer. Investorer bør sikre en god spredning med både aktier og kortere obligationer for at stå imod uroen.