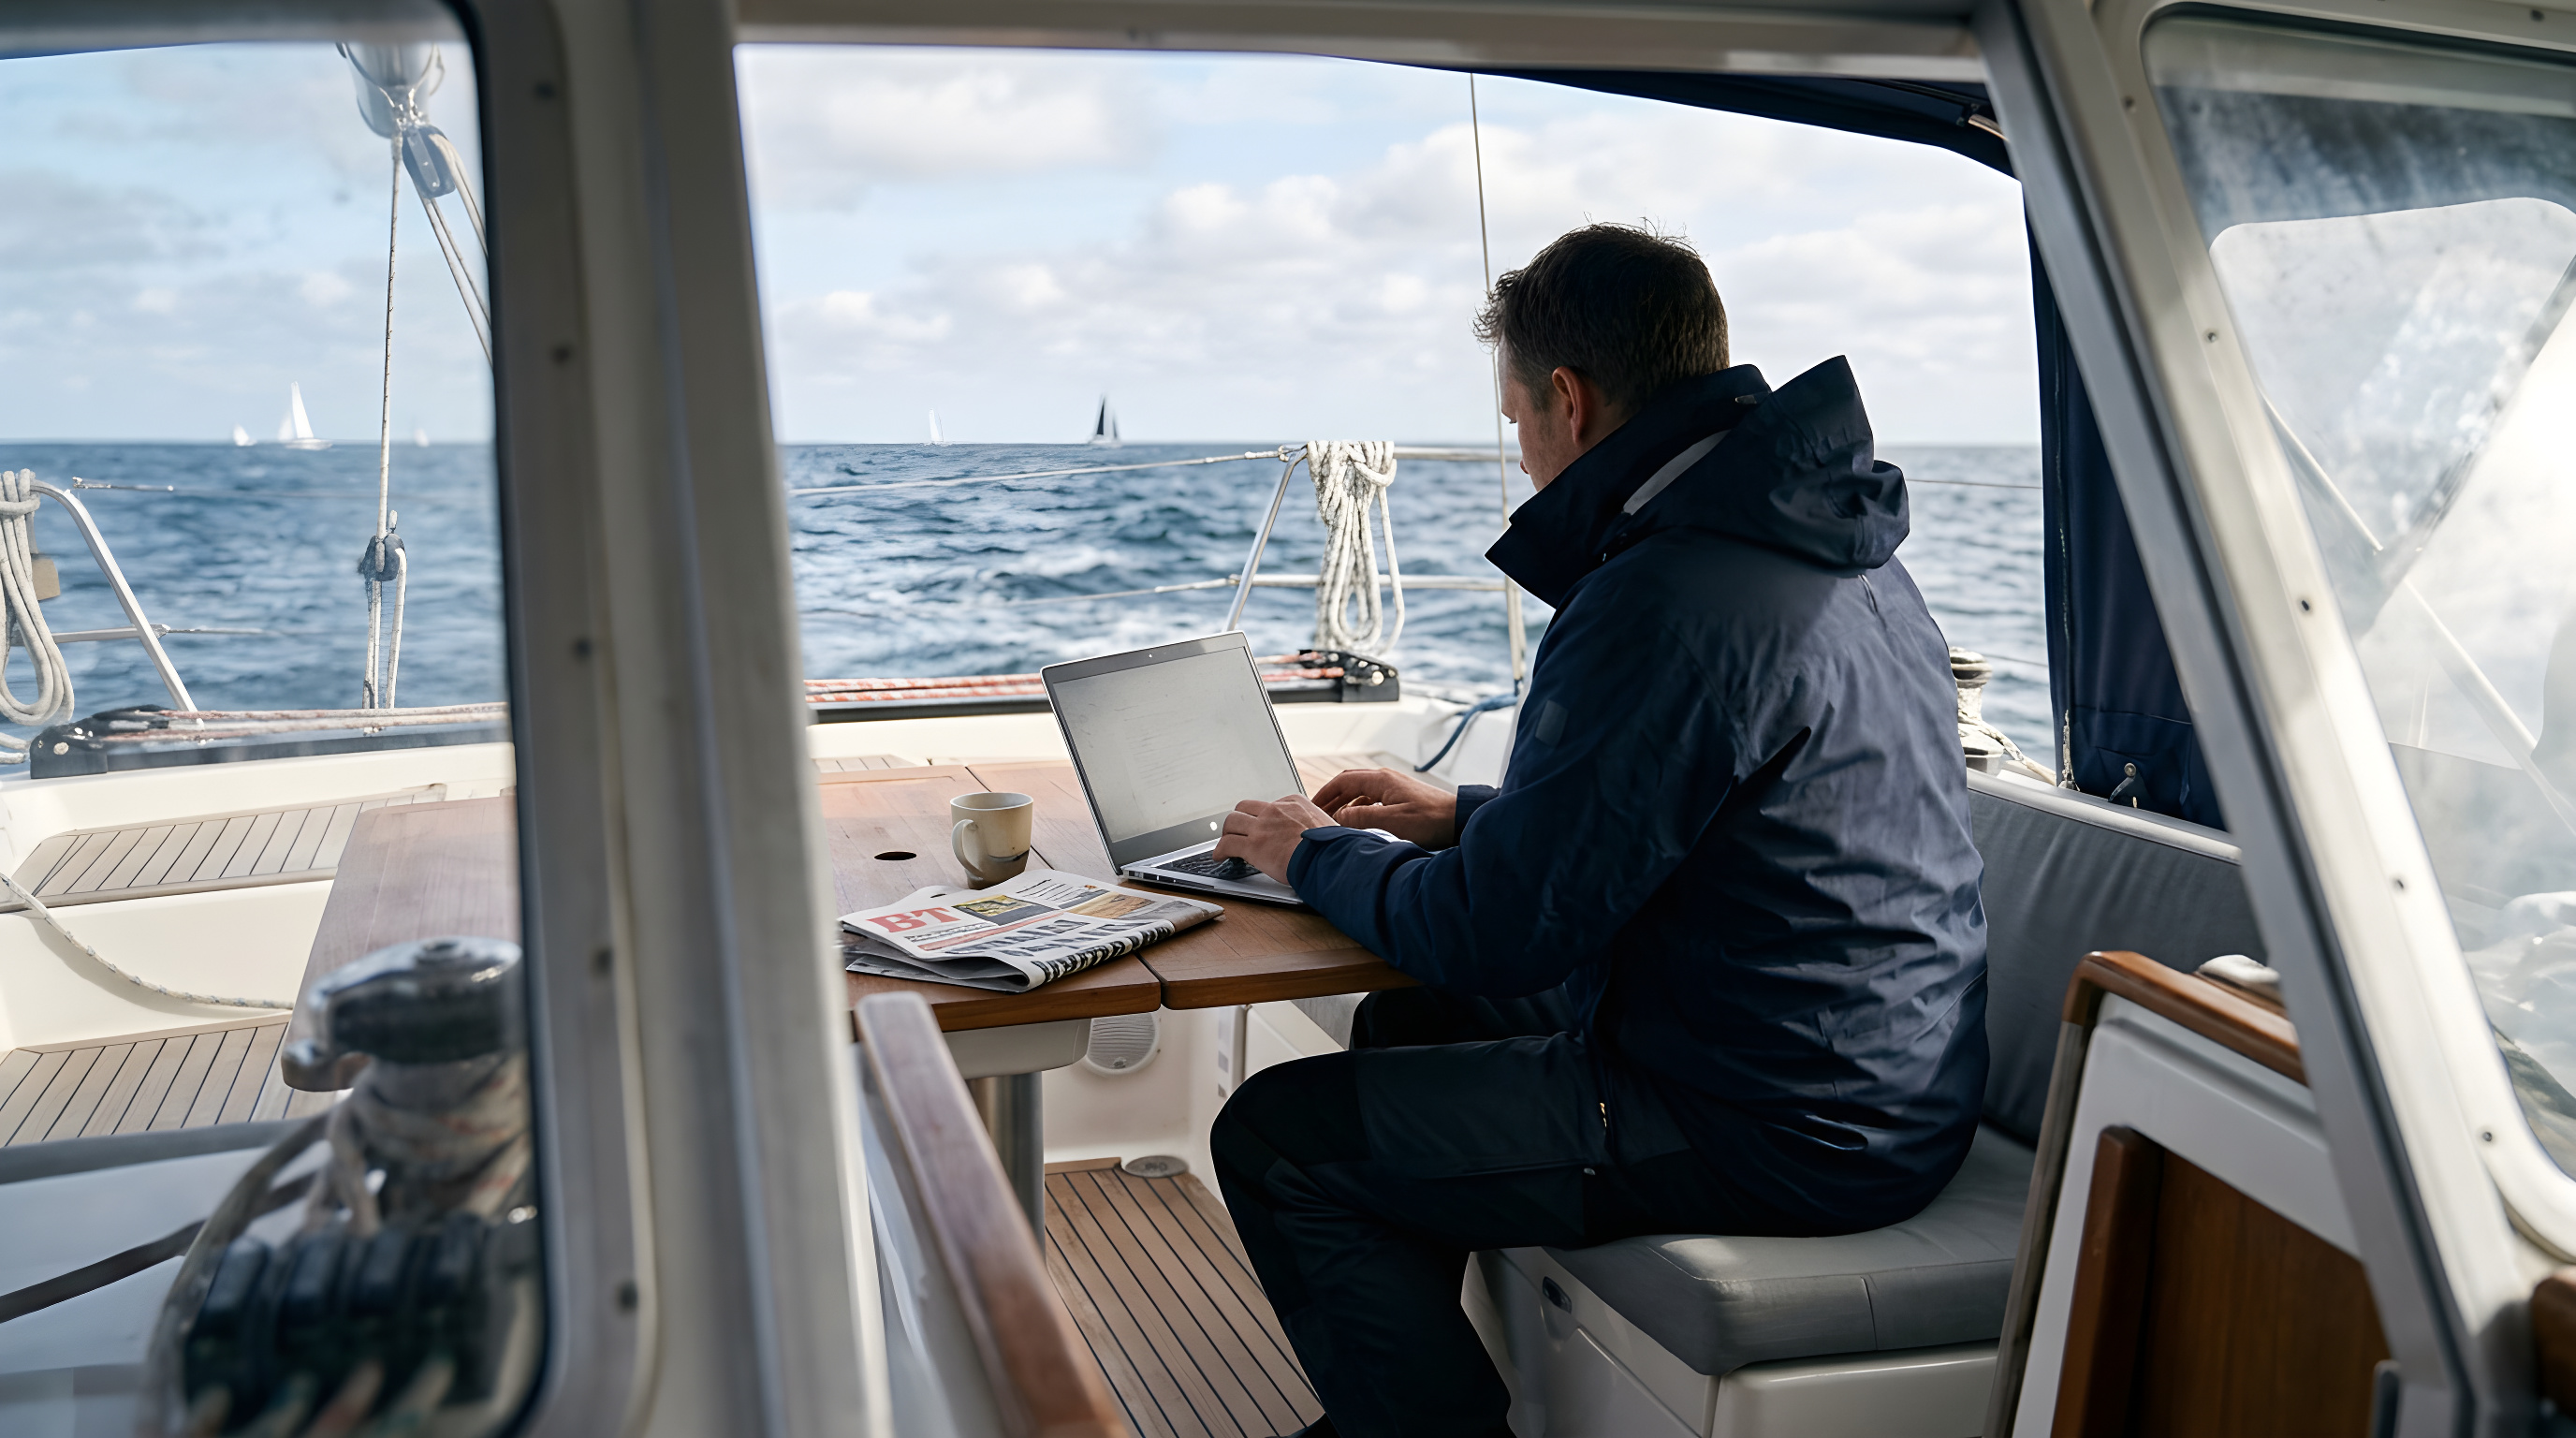
Nu kan du arbejde på en sejlbåd og slippe helt for dansk skat
12. aug. 2026, 08.04
En ny afgørelse fra Skatterådet tillader skattefrit arbejde fra en sejlbåd i udlandet, hvis man opfylder tre strenge krav.
Det er muligt at arbejde for en dansk virksomhed fra en sejlbåd på verdenshavene og samtidig slippe helt for at betale dansk indkomstskat. En ny, principiel afgørelse fra Skatterådet slår fast, at reglerne om skattefritagelse ved udlandsarbejde også gælder for digitale nomader på vandet. Det åbner op for en helt ny måde at indrette arbejdslivet og privatøkonomien på under en jordomsejling.
De tre vigtige krav for skattefrihed
Nøglen til den skattefrie indkomst findes i ligningslovens § 33 A. For at få del i denne skattefordel skal tre grundlæggende betingelser være opfyldt på samme tid. For det første skal udlandsopholdet have en varighed på mindst 6 måneder, hvilket svarer til 180 dage. I denne periode må man kun opholde sig i Danmark i maksimalt 42 dage, og disse dage må udelukkende bruges på ferie eller nødvendigt arbejde direkte forbundet med udlandsopholdet.
For det andet må man ikke have en helårsbolig til rådighed i Danmark under rejsen. Hvis man ejer en ejerbolig eller har en lejebolig, skal denne være fremlejet uopsigeligt i hele perioden på mindst 6 måneder. Det er ikke nok at lade boligen stå tom, da man derved fortsat har rådighed over den i skattemæssig forstand. For det tredje skal arbejdet rent faktisk udføres uden for Danmarks grænser, hvilket i dette tilfælde sker på båden under sejladsen i internationalt farvand eller i andre landes søterritorier.
Reglerne for arbejde på en båd
Når arbejdspladsen flyttes til en sejlbåd, gælder der særlige geografiske spilleregler. Arbejdet anses for at være udført i udlandet, så snart båden befinder sig i fremmed territorialfarvand eller på det åbne hav. Hvis båden sejler ind i dansk territorialfarvand, som strækker sig 12 sømil (cirka 22 kilometer) ud fra den danske kyst, tæller dagene som ophold i Danmark. Det kan hurtigt opbruge kvoten på de tilladte 42 dage. Derfor kræver modellen præcis planlægning af sejlruten.
Det er desuden et krav, at der udføres reelt arbejde fra båden. I den konkrete sag godkendte Skatterådet, at en it-konsulent udførte programmering og rådgivning via satellitforbindelse til en dansk arbejdsgiver, mens båden bevægede sig jorden rundt. Arbejdsgiveren skal fortsat indberette lønnen, men der skal ikke indeholdes A-skat, så længe betingelserne er opfyldt.
Læg en præcis plan før afrejse
Selvom muligheden er yderst attraktiv, kræver den tæt dokumentation. Man skal kunne bevise sit præcise rute- og tidsforløb over for skattemyndighederne. Det gøres bedst ved at føre en detaljeret logbog over sejladsen, gemme kvitteringer fra havneanløb i udlandet og gemme logfiler fra satellitforbindelsen, der viser, hvornår og hvorfra arbejdet er udført. Hvis planlægningen skrider, og man opholder sig for længe i dansk farvand, falder hele skattefriheden bort med tilbagevirkende kraft.
Drømmer du om at kombinere arbejde og jordomsejling, bør du derfor starte med at bringe din boligsituation i orden og udarbejde en præcis logistikplan for din rute og dine arbejdstimer, før du kaster fortøjningerne.