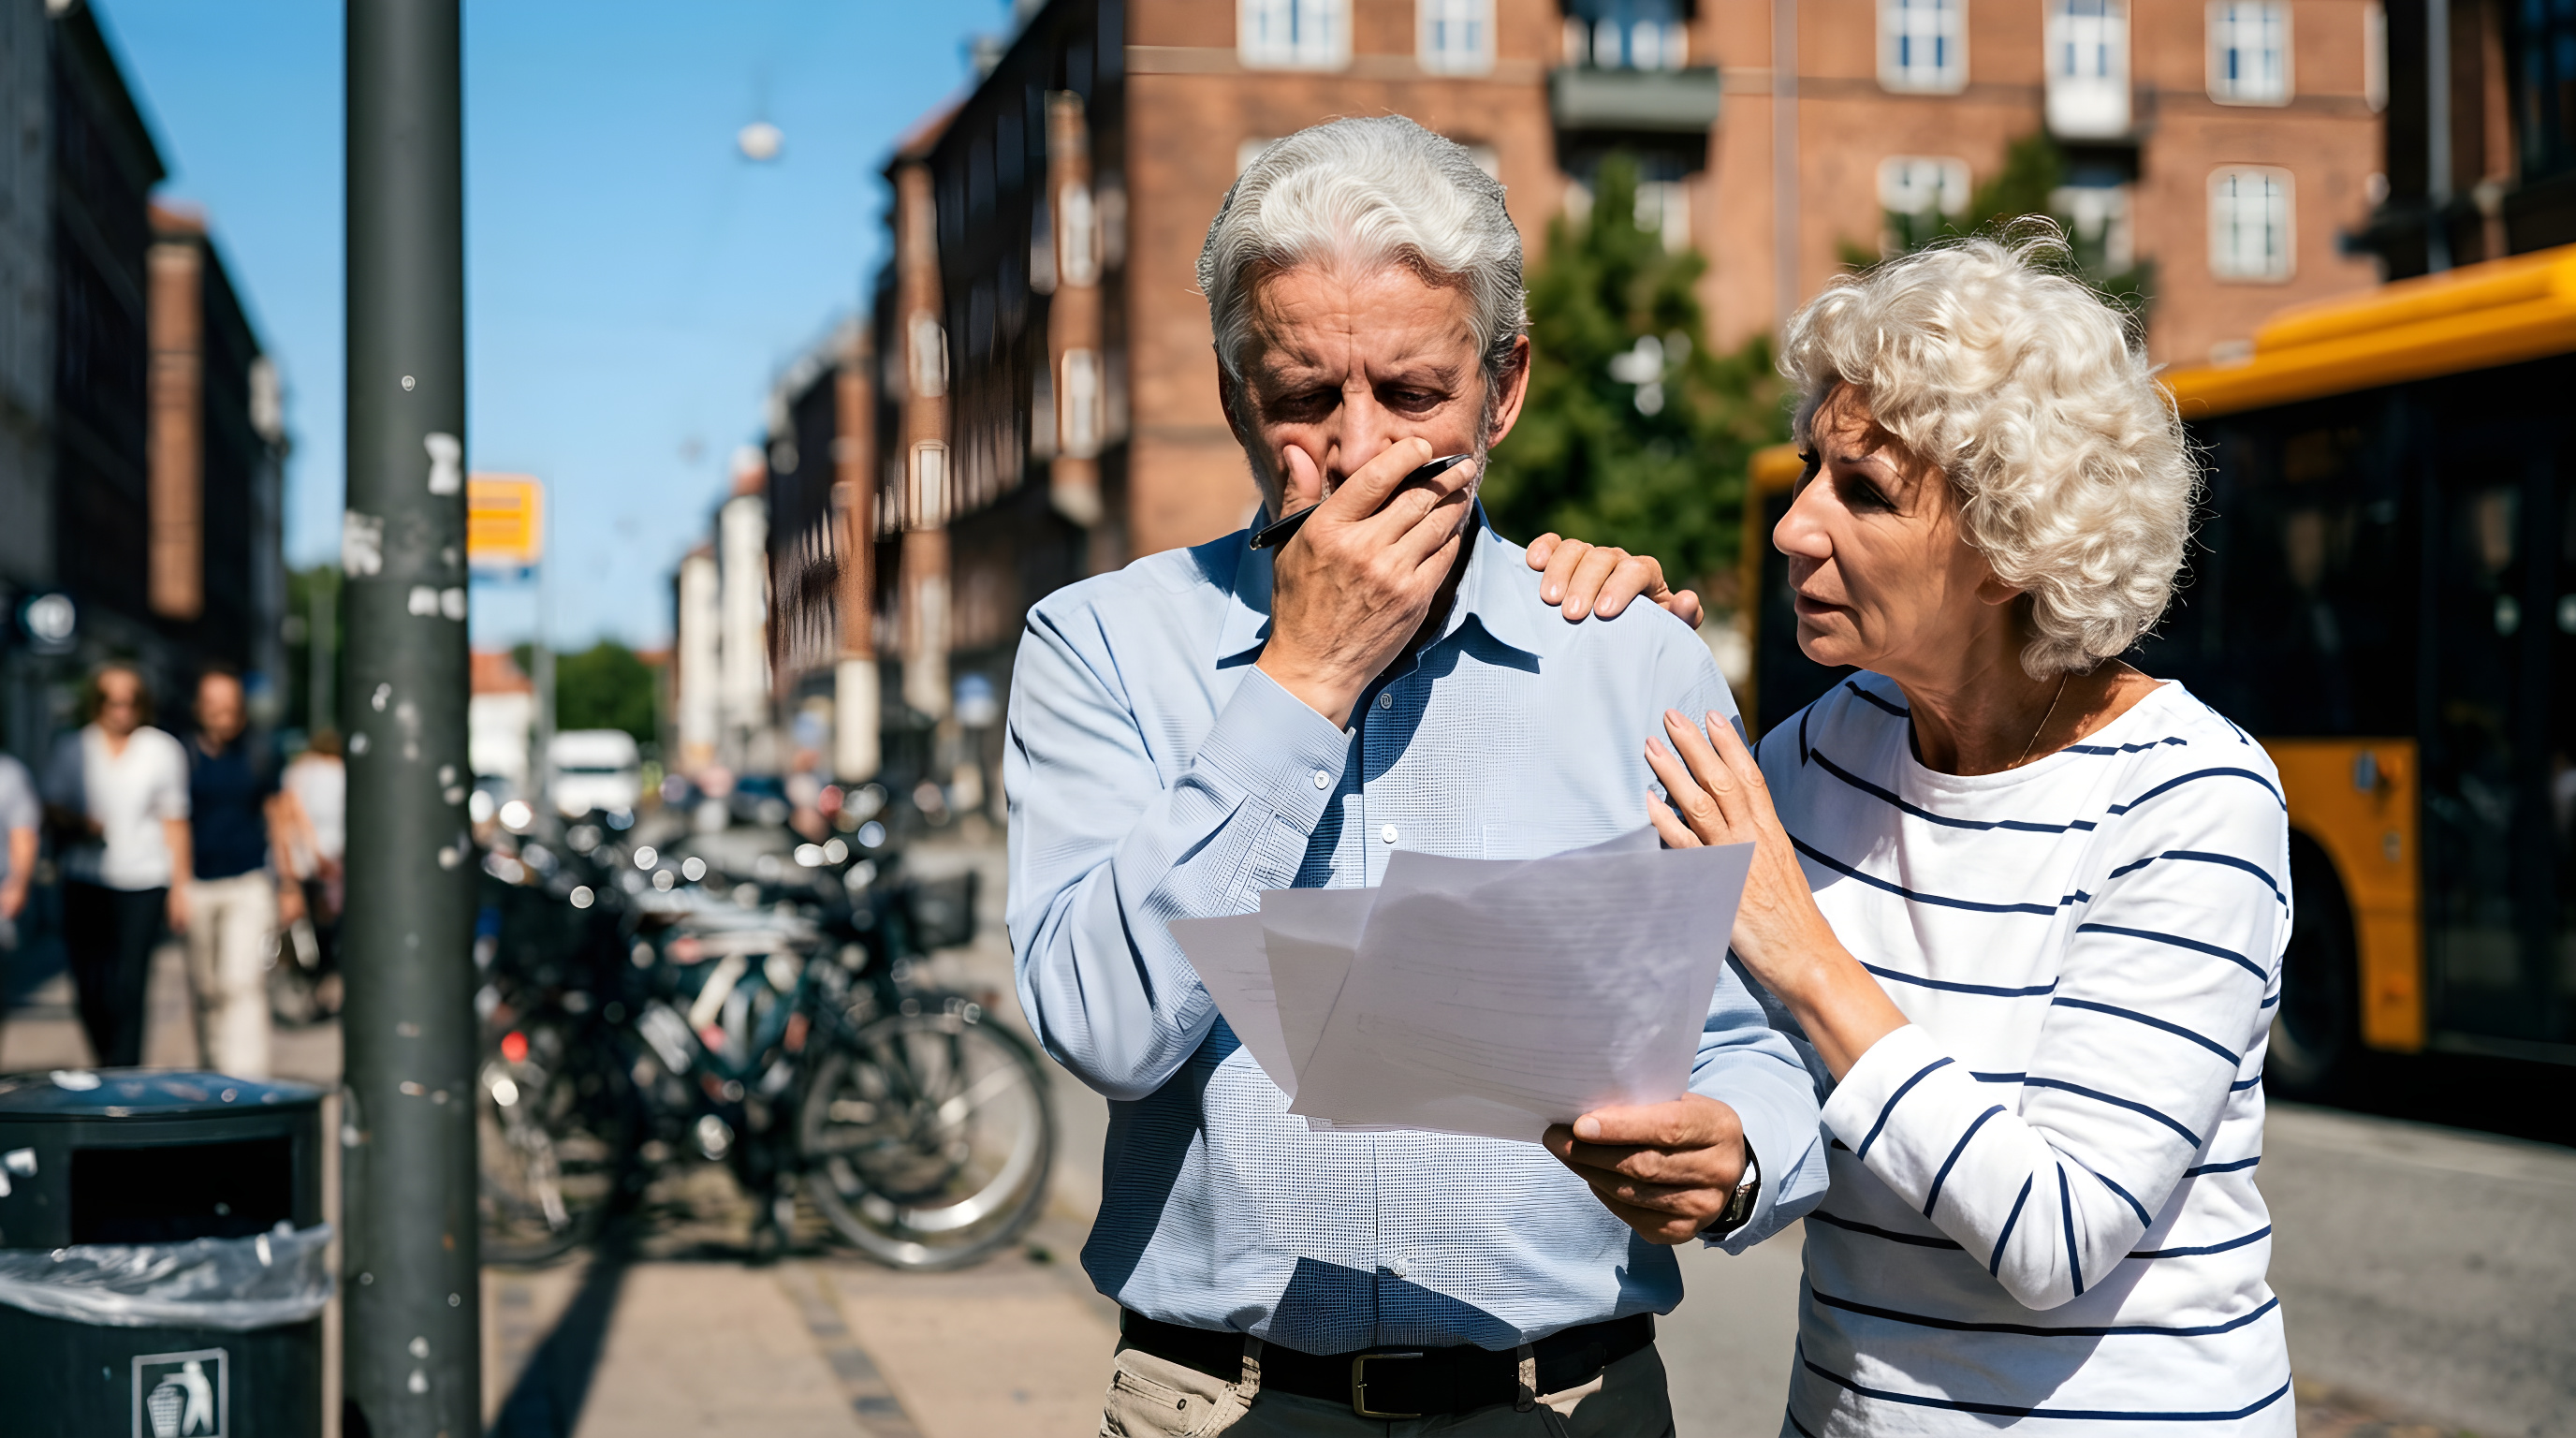
Mange sparer op i 40 år uden en plan for udbetalingen
26. aug. 2026, 04.21
Næsten halvdelen af alle pensionister mangler en fast plan for udbetalingen af deres opsparing, hvilket øger risikoen for at løbe tør.
Rigtig mange sparer flittigt op til pensionen gennem et helt arbejdsliv, men glemmer at lægge en plan for, hvordan pengene rent faktisk skal udbetales. Hele 48% af kommende pensionister har ingen skriftlig plan for, hvordan opsparingen skal strækkes, så pengene holder hele livet. Undersøgelser viser, at over halvdelen frygter at løbe tør for penge, mens mere end hver tredje slet ikke har gjort noget for at modvirke risikoen. Det handler om at gå fra opsparing til en kontrolleret nedsparingsplan.
Reglerne for nedsparing
En solid nedsparingsplan skal besvare fire grundlæggende spørgsmål: Hvor meget kan man trække ud hvert år, hvornår skal de offentlige og private pensioner starte, hvordan dækkes faste udgifter til sundhed og bolig, og hvordan optimeres skatten på tværs af de forskellige kontotyper. En klassisk tommelfingerregel er den såkaldte 4%-regel. Her hæver man 4% af opsparingens værdi det første år og justerer derefter beløbet årligt i forhold til inflationen. Med en opsparing på 3 millioner kroner svarer det til 120.000 kroner det første år, eller 10.000 kroner om måneden. Hvorvidt strategien holder, afhænger af markedsafkastet og prisudviklingen.
Timing af udbetalinger og skat
I Danmark har vi forskellige pensionstyper som aldersopsparing, ratepension og livrente, der beskattes forskelligt. Det kan være en dyr fornøjelse blot at lade udbetalingerne køre tilfældigt. For at få mest muligt ud af formuen bør man koordinere sine private udbetalinger, så de ikke modregnes unødigt i folkepensionens tillæg. Folkepensionen fungerer som en økonomisk bundplanke, der automatisk reguleres med inflationen, hvilket private investeringer ikke er garanteret at gøre. Samtidig stiger de faste udgifter til sundhed og bolig ofte i pensionsalderen, hvilket gør det afgørende at parre de faste udgifter med stabile, garanterede indkomster.
Gør planen klar i tide
Med faldende opsparingsrater i samfundet er det vigtigere end nogensinde at have styr på rækkefølgen af sine udbetalinger. En gennemtænkt rækkefølge kan sikre, at man betaler mindst muligt i skat og bevarer retten til offentlige ydelser. Det første skridt er at skabe et fuldt overblik over alle pensionsdepoter, vurdere de faste udgifter og derefter lægge en fast rækkefølge for, hvilke konti der skal tømmes først.