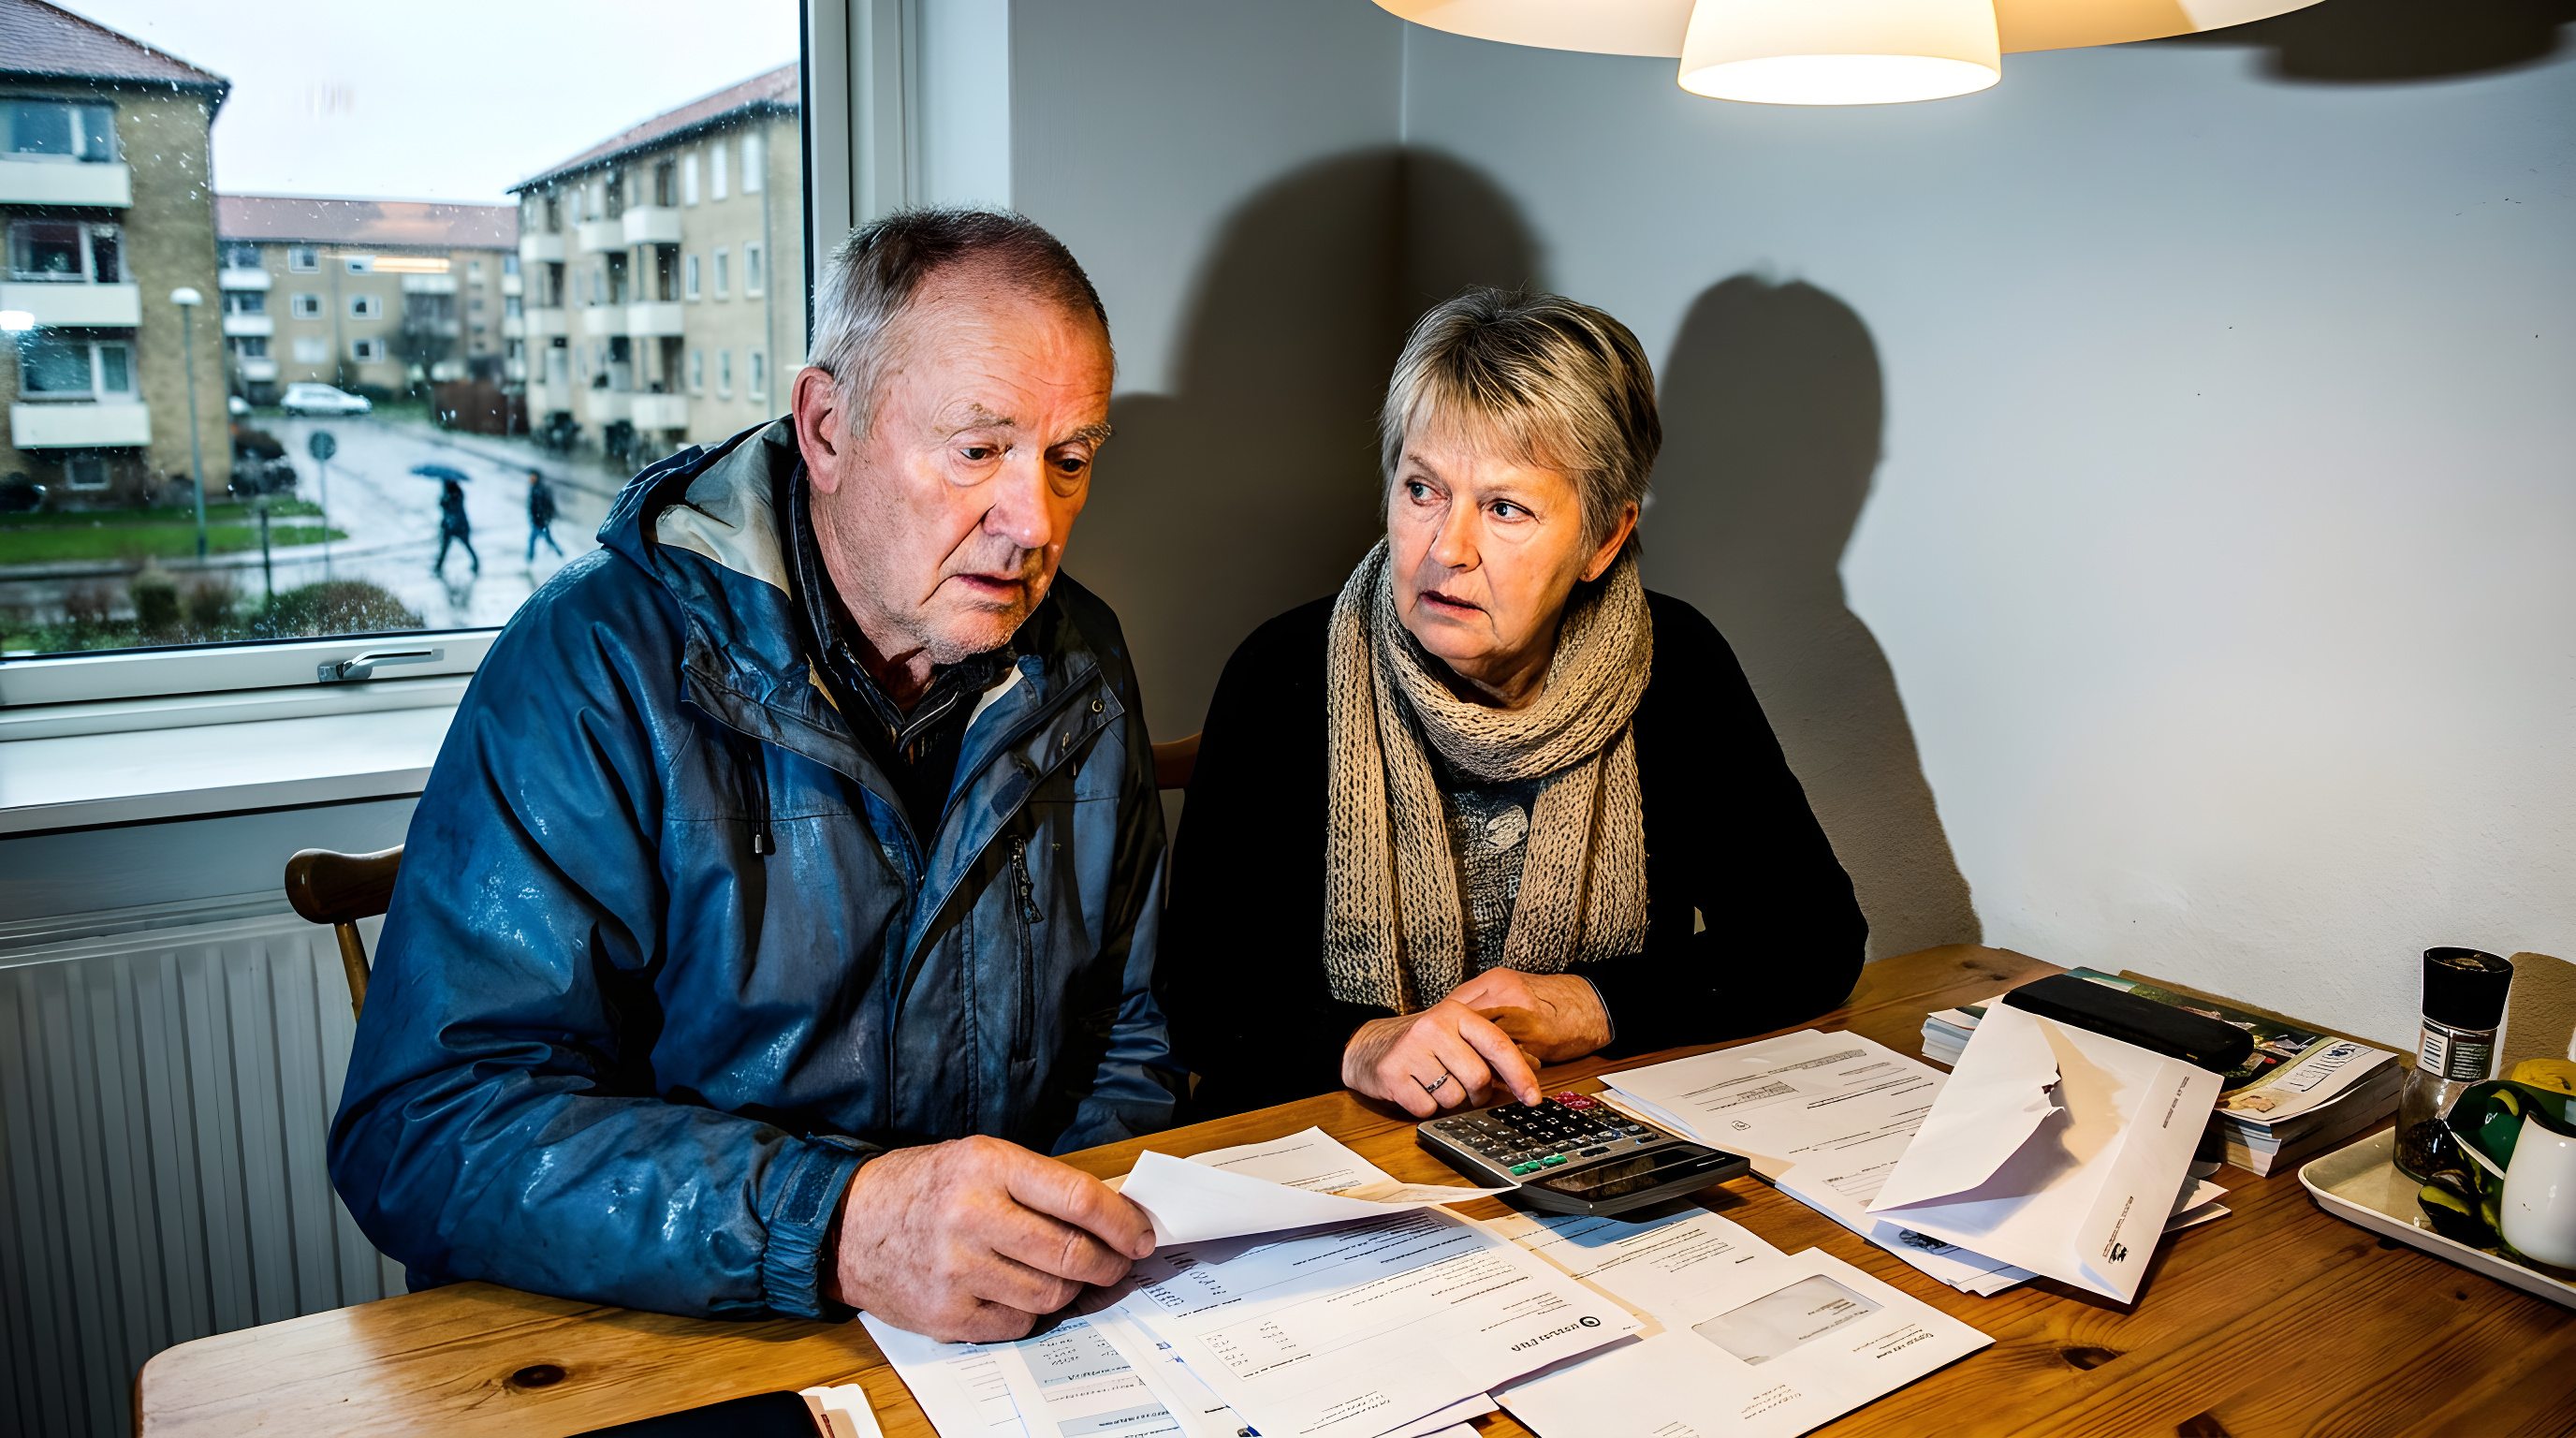
Høje leveomkostninger tvinger 64 procent til sen pension
4. okt. 2026, 20.07
Høje leveomkostninger presser privatøkonomien, men justeringer af faste udgifter kan sikre alderdommen mod forsinkelser.
Stigende priser på helt almindelige dagligvarer, energi og bolig tvinger mange lønmodtagere til at udskyde deres pension. Hele 64% oplever nu, at de høje leveomkostninger spænder ben for planerne om at trække sig tilbage fra arbejdsmarkedet i tide.
Når de faste udgifter sluger en større del af månedslønnen, bliver det sværere at lægge penge til side til alderdommen. Mange vælger at skære ned på de frivillige indbetalinger for at få hverdagen til at hænge sammen her og nu. Den prioritering koster dyrt på den lange bane, hvor renters rente-effekten ellers arbejder for formuen.
Sådan sikres pensionsopsparingen
Et grundigt tjek af de faste abonnementer og forsikringer kan ofte frigøre mellem 500 og 1.500 kroner om måneden. Hvis det beløb i stedet sendes direkte ind på en pensionsordning eller en aktiesparekonto, lukker man hurtigt det hul, som inflationen har skabt.
Det er også værd at undersøge omkostningerne i de eksisterende pensionsordninger. Høje administrationsgebyrer æder en markant del af afkastet over et helt arbejdsliv. Selv en lille justering i investeringsprofilen eller et skift til billigere indeksfonde kan betyde hundredtusindvis af kroner ekstra på kontoen den dag, arbejdslivet slutter.
Gennemgå de faste udgifter én gang om året, og fasthold de automatiske overførsler til opsparingen hver måned, så pensionen ikke bliver skubbet unødigt ud i fremtiden.